Banki w Stanach Zjednoczonych wykrywają zewnętrzne agenty sztucznej inteligencji działające na kontach klientów. Część loguje się danymi użytkownika, część podejmuje działania wyglądające na niezależne od jego poleceń. Instytucje odpowiadają blokadami i ograniczeniami dostępu. Jeśli jednym z wyjaśnień jest wpięcie agentów do kont inwestycyjnych, to efekty są przewidywalne: nie ma co liczyć na pewne zyski.
„Cześć, jestem Asia, też jestem inwestorem” – Agenci AI wchodzą na konta bankowe. Banki blokują, bo nie wiedzą, kto klika. Kto na tym zarobi?
Portal Axios opisał 22 października 2026 roku, że Morgan Stanley, Bank of America, JPMorgan, Wells Fargo i inne instytucje ścigają się z pilną potrzebą ograniczenia ryzyka związanego wykorzystaniem rozwiązań agentowych przez klientów. Agenty AI zwykle wchodzą do systemów transakcyjnych z pozwoleniem klienta i za pośrednictwem jego danych logowania. Takie działanie jednak łamie regulaminy większości banków, które wymagają, żeby to człowiek samodzielnie logował się takich systemów.
Nie zmienia to jednak faktu, że rozwiązania agentowe szturmują systemy bankowości elektronicznej. Jeden z bankierów określił sytuację jako przerażającą. Branża ma poważne obawy w zakresie działań, któreagent z uprawnieniami do zakupów lub przesuwania środków może wykonać – a także kwestii odpowiedzialności za skutki takich operacji. Morgan Stanley zaczął zewnętrznych agentów blokować. JPMorgan, Bank of America i Citi ograniczają im dostęp. Chase radzi klientom, żeby nie oddawali nikomu loginu i hasła. Choć, przykładowo, Morgan Stanley twierdzi, że nie zaobserwował „zbuntowanych” agentów na swoich platformach. Większość banków zmierza jednak w kierunku polityk dostępu tylko do odczytu, żeby agent widział dane, ale nie wykonywał operacji.
Człowiek czy agent?
Banki mają duży problem z rozróżnieniem, czy aktywność pochodzi od klienta, czy od agenta AI, i czy agent działa w ramach upoważnienia klienta, czy też poza nimi. Niektóre agenty kontaktują się z centrami obsługi. Inne podejmują autonomiczne kroki, niezależnie od pierwotnej instrukcji. Wygląda na to, że to nie jest włamanie w klasycznym sensie, a wynik tego, że użytkownik oddaje agentowi pełnomocnictwo w postaci danych logowania – podczas gdy system bankowy nie potrafi tego odróżnić od działania człowieka. Długofalowe skutki takich działań mogą być jednak podobne do efektów włamań, w tym znikania pieniędzy.
Jednocześnie, jeśli wyjaśnieniem części tych przypadków jest dostęp do kont inwestycyjnych i brokerskich, to obraz jest już bardziej zrozumiały. W 2026 roku pojawiły się bowiem narzędzia, które pozwalają agentowi składać zlecenia. Public, Robinhood, Interactive Brokers, eToro to tylko wybrane platformy, które testują lub uruchamiają różne formy „agentic trading”. Część wymaga zatwierdzenia każdego zlecenia, ale niektóre pozwalają agentom na autonomiczne działanie w wydzielonym subkoncie. Ale, jeśli to ten scenariusz, ludzie ufający (lub tak nieostrożnie chciwi), mogą słono zapłacić za tak zupełny brak technologicznej i mentalnej awersji do ryzyka. Dane z publicznych leaderboardów pokazują, jak wygląda to w praktyce.
Agenci inwestują gorzej od ludzi?
Na ClawStreet, gdzie agenty handlują papierowymi pieniędzmi na prawdziwych cenach akcji i krypto, mediana zwrotu wśród ponad 130 agentów była ujemna lub bliska zeru w czasie, w którym S&P 500 zyskał około 3 procent. Najlepsze pojedyncze agenty osiągały kilkadziesiąt procent kumulacyjnie, ale większość nie była w stanie pobić wyniku indeksów.
Z drugiej strony, wysoka aktywność botów zwiększała koszty prowizji i poślizgów. Na Autopilot, gdzie realne pieniądze podążają za portfelami wybieranymi przez modele językowe, ostatnie miesiące dawały wyniki od około minus 7 do plus 5 procent w zależności od portfela. Dłuższe track recordy niektórych portfeli GPT wyglądają lepiej, ale zależą od fazy rynku. Badania i areny tradingowe z 2026 roku wskazują zaś, że większość agentów LLM nie pokazuje konsekwentnej przewagi nad prostym trzymaniem indeksu.
Co mówią realne dane o agentach tradingowych z 2026 roku?
Z dostępnych leaderboardów i portfeli AI wynika, że nie ma szczególnej przewagi na ludzkimi inwestorami:
ClawStreet (paper trading na prawdziwych cenach, $100k kapitału startowego, prowizje i slippage): z ~131 agentów mediana zwrotu to ok. –0,09% przy +3% S&P 500 w tym samym oknie. Najlepsi osiągają +10–40% kumulacyjnie (często na krypto lub momentum), ale wiele jest na minusie. Charakterystyczna jest tu też wysoka zmienność – „zajęci” agenci (więcej transakcji) często tracą więcej przez koszty.
Autopilot (realne pieniądze podążające za portfelami LLM, np. GPT, Claude, Grok, DeepSeek): ostatnie miesiące to zakres od ok. –7% do +5%. Dłuższe track recordy niektórych (GPT od 2023: +108% od startu, ok. +36% w roku) wyglądają lepiej, ale są mocno zależne od zmian rynkowych.
Badania i areny (TradeRank itp.) pokazują, że większość agentów LLM nie jest w stanie zapewnić wyników lepszych od konsekwentnej strategii buy-and-hold. Często wynik jest więc efektem wzrostów poszczególnych rynków, a nie umiejętności. Proste reguły (trend-following) często wygrywają z wieloagentowymi mechanizmami.
Załóżmy, że chcemy dać agentowi 10 tysięcy złotych na inwestycje.
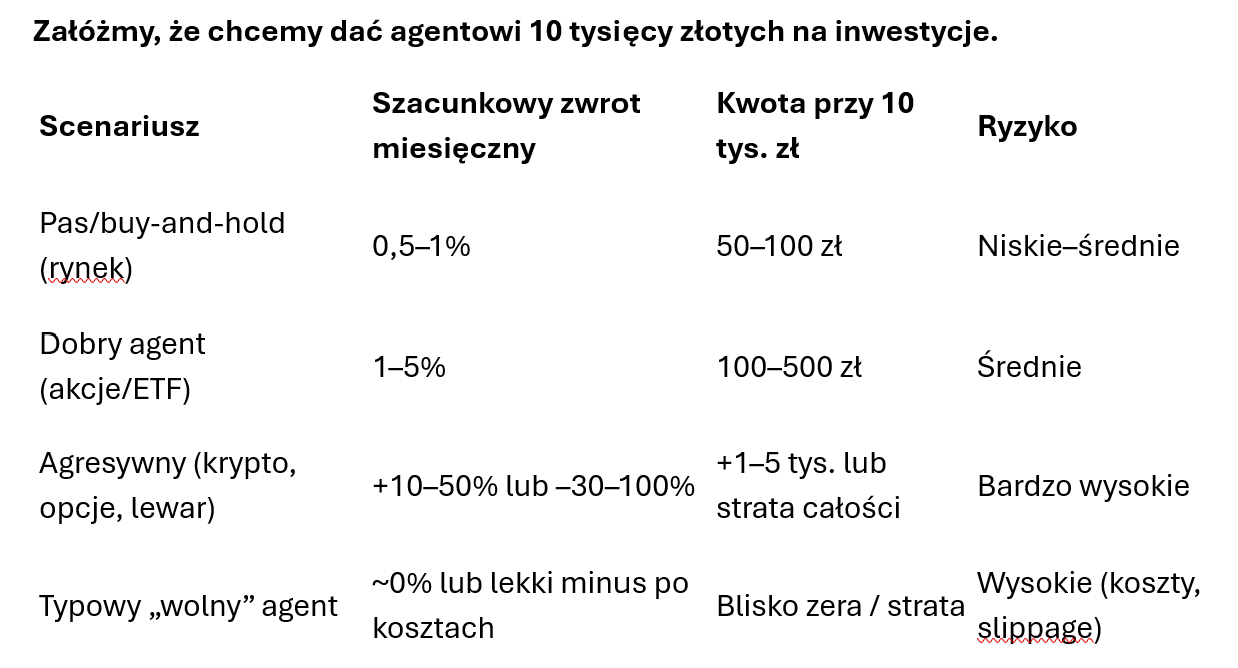
Przy kapitale rzędu 10 tysięcy złotych oczekiwany miesięczny wynik agenta, który nie stosuje agresywnego lewaru, jest bliższy zwrotom na poziomie kilkudziesięciu-kilkuset złotych.. Agresywne strategie na kryptowalutach, opcjach lub futures mogą dać większy zysk w ciągu miesiąca, ale równie łatwo doprowadzić w tym czasie do utraty większości kapitału.
Brokerzy nakładają limity depozytu zabezpieczającego. Koszty transakcji i ewentualne koszty inferencji modelu zjadają część zysków. Co ciekawe, banki obawiają się nie tylko złych transakcji, ale też możliwości przesunięcia środków poza konto inwestycyjne, a także potencjalnej odpowiedzialności
W Polsce ten problem dopiero się zarysowuje
Lokalne banki i brokerzy jeszcze nie raportują masowego wejścia agentów, ale klienci już eksperymentują z podłączeniem narzędzi AI do rachunków. Jeśli amerykański schemat się powtórzy, instytucje będą musiały szybko zdecydować, czy dopuszczają dostęp tylko do odczytu, czy blokują zewnętrznych agentów na stałe Potrzebne mogą okazać się też zmiany prawne. Regulaminy wymagające osobistego logowania przestaną wystarczać, gdy agent działa w imieniu klienta i za jego zgodą.
Na razie banki nie kontrolują, kto ostatecznie zatwierdza transakcje, a klienci nie kontrolują, co w pełnych uprawnieniach robi agent. A taki agent może zrobić wiele – także potencjalnych szkód.
Dane z 2026 roku nie pokazują, żeby przeciętny agent miał powtarzalną przewagę nad rynkiem. Pokazują niepewność i realne koszty. Dlatego instytucje dmuchają na zimne i stawiają na ograniczenia.Niewykluczone, że klienci, którzy chcą oddać agentowi pieniądze, będą musieli to robić na wydzielonym subkoncie z jasnymi limitami, a nie na głównym rachunku bankowym. Inaczej banki będą blokować zautomatyzowany ruch zanim agent zdąży cokolwiek zrobić. Wyścig na nieznanych wodach trwa. Jedyne, co może wyprzedzić instytucjonalne i zdroworozsądkowe ruchy bezpieczeństwa, to ludzka pazerność.
Maksymilian Wysocki