Infrastrukturacentra danych / data centerRynekPolecane tematy
Centra danych a sieci energetyczne. Polski rynek: ogromna szansa, ale i wyzwania
Polski rynek centrów danych dynamicznie się rozwija. Kolejka przyłączeń takich obiektów do polskiej sieci elektroenergetycznej wzrosła do niebotycznych 150-200 GW, a to kilka razy więcej niż szczytowe zapotrzebowanie na moc całego kraju. Jednak dziś w rejestrze Polskich Sieci Elektroenergetycznych (PSE) zostało ok. 11 GW, a i ta liczba może jeszcze spaść. Co się stało? I co to mówi o miejscu Polski na europejskiej mapie centrów danych?
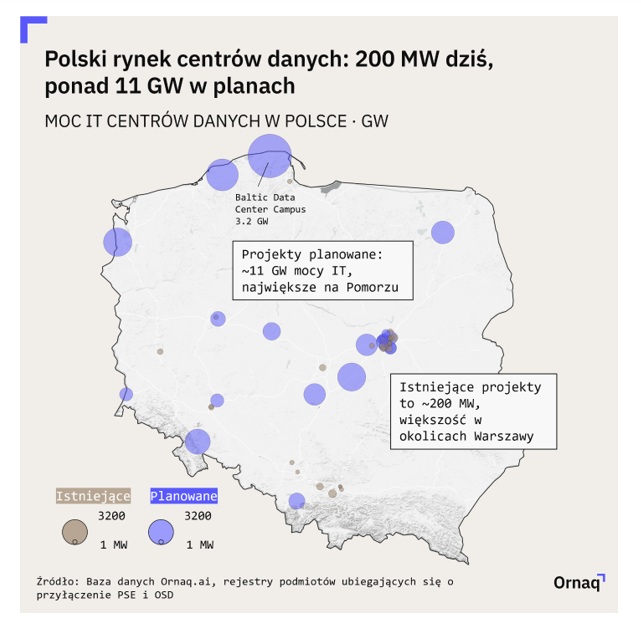
Na tle Europy polski rynek centrów danych nie jest duży. Polska ma ok. 200 MW mocy IT w komercyjnych centrach danych, a największe europejskie rynki – Niemcy, Wielka Brytania, Irlandia, Holandia – są 6-9-krotnie większe.
Łącznie w Polsce mamy ok. 100-120 centrów danych, przy czym 60-70 to małe serwerownie banków, administracji czy przemysłu. Największe obiekty skupiają się w Warszawie i okolicach, Krakowie, Katowicach, Poznaniu i Wrocławiu, i osiągają 20-40 MW. To niewiele w skali europejskiej – największe kampusy w Holandii, Irlandii czy Skandynawii mają po 200-300 MW mocy docelowej, jak kampus Microsoftu w holenderskim Middenmeer.
Największymi graczami na rynku są globalni operatorzy kolokacji: Equinix, Data4, Vantage, EdgeConneX, ale także firmy krajowe: Atman, Beyond.pl, Comarch, Polcom. Mniejsze centra danych prowadzą także operatorzy telekomunikacyjni: Orange, T-Mobile, Play, Netia. Wreszcie Microsoft, który ma pod Warszawą własny kampus i polski region chmurowy.
Jak kolejka przyłączeń skurczyła się o 90%
Do niedawna wniosek o przyłączenie centrum danych nic nie kosztował. Rezerwacja przyłączenia na setki megawatów była więc darmowa i potencjalnie lukratywna – gdyż teren z zapewnionym zasilaniem zwiększyłby swoją wartość. Dlatego kolejka przyłączeń nagle wzrosła do 150–200 GW, przy szczytowym zapotrzebowaniu Polski na moc rzędu 30 GW.
Sytuację zmieniła nowelizacja Prawa energetycznego, obowiązująca od 30 kwietnia 2026 r. Pojawiła się bezzwrotna opłata za wniosek (1 zł/kW, maks. 100 tys. zł) i zaliczka dla każdego wnioskodawcy (60 zł/kW, maks. 6 mln zł). Po podpisaniu umowy trzeba wnieść zabezpieczenie, z którego część przepada przy rezygnacji. Warunki przyłączenia są ważne rok zamiast dwóch, a umowa wygasa, jeśli w ciągu 24 miesięcy inwestor nie pokaże pozwolenia na budowę. Wnioski sprzed reformy trzeba było opłacić do 29 czerwca, a za wydane już warunki wnieść zaliczkę do 30 października.
Efekt był natychmiastowy. Już w sierpniu kolejka wniosków skurczyła się do raptem kilkunastu projektów. Według rejestru PSE z 30 września, zostało ok. 9 GW wydanych warunków przyłączenia i ok. 2 GW wniosków w trakcie rozpatrywania. W sieci dystrybucyjnej to kolejne ok. 2 GW warunków i ok. 630 MW podpisanych umów. Łącznie to więc ok. 14 GW mocy przyłączeniowej, 11 GW mocy IT.
Ile projektów przetrwało październikowy termin wniesienia zaliczek, pokaże następna aktualizacja rejestru.
Jest jedno „ale”. Zaliczka 60 zł/kW dochodzi do pułapu 6 mln zł przy 100 MW. Pojawia się więc zachęta do zgłaszania projektów jak największych.
Projekty planowane: od średniej kolokacji do światowych gigantów
Nawet po nowelizacji prawa energetycznego, suma projektów planowanych to wciąż połowa szczytowego zapotrzebowania na moc całego kraju. Trudno więc wyobrazić sobie, że wszystkie z nich dojdą do skutku.
Najpewniejsza część to rozbudowa istniejących kampusów wokół Warszawy, w Poznaniu, i projekty z pozwoleniem na budowę – np. w Koninie. Łącznie jest to kilkaset megawatów.
Kolejka PSE zawiera też jednak projekty, które są gigantami nawet w skali europejskiej. Największy z nich, Baltic Data Center Campus w Choczewie, ma 4 GW warunków przyłączenia (3,2 GW mocy IT) w pobliżu podstacji, do których przyłączane są morskie farmy wiatrowe, i niedaleko planowanej elektrowni jądrowej.
Duże projekty, w szczególności blisko miast, muszą liczyć się z oporem mieszkańców. We wrześniu pod centrum danych w Piasecznie protestowało ok. 300 osób, w listopadzie protest przeciwko centrom danych odbył się pod Sejmem. W Regułach w gminie Michałowice deweloper Hillwood planuje cztery budynki o docelowej mocy 127 MW. Po rozmowach z mieszkańcami zmniejszył je i odsunął od domów, co pokazuje, jak istotne stają się konsultacje społeczne na wczesnym etapie projektu i dostępność wiarygodnych informacji o planach deweloperów. Aby zyskać wsparcie lokalnych społeczności i rządów, coraz więcej projektów w Europie planuje też dostarczanie ciepła do miejskich sieci ciepłowniczych, czy zasilanie czystą energią.
Osobny nurt to fabryki AI. W Polsce powstają dwie: PIAST AI w Poznańskim Centrum Superkomputerowo-Sieciowym i Gaia w krakowskim Cyfronecie. Beyond.pl uruchomił w Poznaniu superkomputer NVIDIA i zapowiada kampus „AI Factory” do 150 MW. Polska, razem z Litwą, stara się też o jedną z siedmiu unijnych gigafabryk AI.
Europejskie sieci się zapychają, a to szansa dla polskiego rynku
Rozwój centrów danych w wielu krajach europejskich napotyka na bariery sieciowe już od kilku lat. Kolejki przyłączeniowe liczone są w dziesiątkach gigawatów. Rządy i operatorzy sieci w wielu państwach europejskich musieli wprowadzić tymczasowe ograniczenia w przyłączeniach nowych odbiorców.
W ciągu ostatnich 12 miesięcy co najmniej 14 krajów wprowadziło lub zapowiedziało nowe zasady przyłączeń dla centrów danych. Irlandia wymaga pokrycia co najmniej 80% zużycia z nowych odnawialnych źródeł energii, w podobną stronę idą Grecja, Hiszpania i Portugalia. Holandia, Dania i Finlandia zmieniają priorytety w kolejce przyłączeniowej, próbując pogodzić interesy wszystkich odbiorców – także przemysłu, ciepłownictwa, transportu czy magazynów energii.
Dla Polski to szansa. W tradycyjnych hubach – Frankfurcie, Londynie, Amsterdamie, Paryżu, Dublinie – brakuje mocy przyłączeniowej. Tymczasem polska energetyka szybko się transformuje, sieci są modernizowane, a coraz większą część produkcji przejmują słońce i wiatr, od niedawna także na morzu. To otwiera drzwi dla rozwoju centrów danych.
Jak duży może być ten wzrost?
PLDCA, Polskie Stowarzyszenie Centrów Danych, powołując się na prognozę firmy PMR, wskazuje, że w 2030 r. moc centrów danych może przekroczyć 500 MW. Polskie Sieci Elektroenergetyczne przewidują gwałtowne przyspieszenie w latach 30.: do 5 GW w 2040 r. To realne tylko jeśli w kraju powstaną gigawatowe kampusy AI, takie jak projekt w Choczewie, a to z kolei wymagają ogromnych ilości energii z morskich farm wiatrowych.
O rozwoju AI w Polsce i Europie decydują już nie tylko czipy, ale, być może nawet w większym stopniu, sieci i rynek energii.
Dr Paweł Czyżak, Ornaq