
Europa umie wymyślać technologie i finansować ich start. Gorzej radzi sobie z etapem, na którym wynalazek staje się firmą. Jedną z przyczyn jest rozjazd dwóch zegarów: tego, który odmierza życie funduszu, i tego, w którego rytmie dojrzewa technologia. W Polsce problem jest większy, bo brakuje całego piętra rynku kapitałowego.
Połowa pieniędzy z zewnątrz
Na początku października Komisja Europejska opublikowała raport o stanie badań i innowacji w UE (SRIP 2026). Wynika z niego, że około połowy finansowania deep tech na etapie wzrostu pochodzi spoza Europy. Pomysły i pierwsze rundy są europejskie, a pieniądze, które zamieniają laboratorium w fabrykę, coraz częściej amerykańskie lub azjatyckie. Razem z nimi wyjeżdżają decyzje, a później często cała spółka.
Zwykle tłumaczy się to brakiem pieniędzy. To prawda, ale niepełna. Równie ważny jest czas.
Dwa zegary
Fundusz venture capital ma swój zegar. Typowy fundusz żyje dziesięć lat, czasem z możliwością przedłużenia o rok lub dwa. Przez pierwsze cztery, pięć lat inwestuje, przez resztę pomaga spółkom rosnąć i sprzedaje udziały. Pieniądze powierzyli mu inwestorzy: fundusze funduszy, instytucje finansowe, zamożne rodziny. Oczekują zwrotu w umówionym terminie. Zespół zarządzający dostaje roczną opłatę za zarządzanie, ale jego właściwe wynagrodzenie, udział w zysku, pojawia się dopiero wtedy, gdy fundusz sprzeda udziały drożej, niż je kupił.
Do tego dochodzi rachunek portfela. Większość inwestycji zwróci mało albo nic, więc kilka musi zwrócić cały fundusz z nawiązką. Spółka, która ma szansę na taki wynik w ciągu siedmiu lat, jest dla funduszu warta więcej niż spółka, która osiągnie go za piętnaście.
Technologia też ma swój zegar. W oprogramowaniu od pomysłu do przychodu mija czasem kilkanaście miesięcy. W kosmosie, obronności i półprzewodnikach trzeba zbudować urządzenie, przejść kwalifikację, wynieść je na orbitę albo przeprowadzić badania wojskowe, a potem uruchomić produkcję. Te dwa zegary chodzą w zupełnie innym tempie.
Fundusz, który omija takie spółki, działa racjonalnie i zgodnie ze swoją konstrukcją. Dlatego apele, by fundusze odważniej inwestowały w technologie strategiczne, niewiele zmienią. Zmienić trzeba konstrukcję.
Kilka liczb
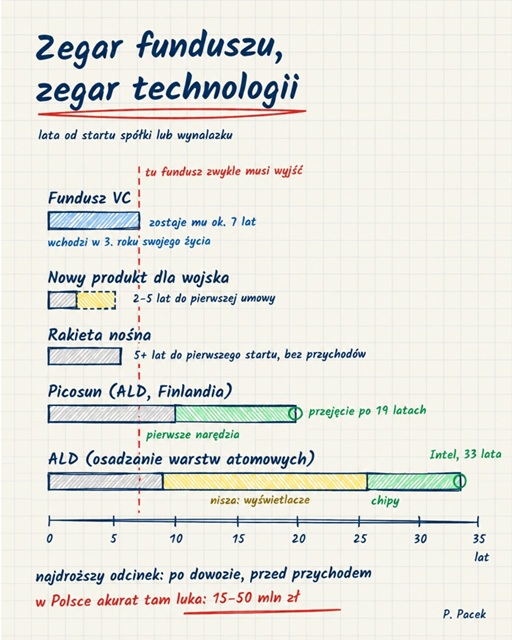
Osadzanie warstw atomowych (ALD) wynaleziono w Finlandii w 1974 r. Do procesorów Intela technologia trafiła w 2007 r., po 33 latach. Wcześniej przez lata utrzymywała ją nisza: produkcja wyświetlaczy.
Picosun, fińska spółka z tej samej rodziny technologii, sprzedawała narzędzia produkcyjne do ALD po mniej więcej dziesięciu latach działalności. Applied Materials przejął ją po dziewiętnastu.
Firmy budujące rakiety nośne potrzebują zwykle ponad pięciu lat od pierwszej rundy do pierwszego komercyjnego startu, prawie bez przychodów.
Nowy produkt dla wojska to realnie dwa do pięciu lat od pierwszego kontaktu do pierwszej umowy.
Fundusz, który inwestuje w trzecim roku swojego życia, ma przed sobą około siedmiu lat. Spółka deep tech potrzebuje często dwa razy tyle.
Najdłuższy odcinek
Najważniejsze jest to, gdzie leży najdłuższy odcinek: między potwierdzeniem, że technologia działa, a pierwszym dużym przychodem. Kwalifikacja, pierwszy lot, badania wojskowe, pierwsza seria. To najdroższy okres w życiu spółki, bo trzeba zbudować coś fizycznego, zanim ktokolwiek za to zapłaci. W obronności dochodzi klient, który decyduje we własnym rytmie, według procedur zamówień publicznych.
I dokładnie tam w Polsce brakuje pieniędzy. Według analizy PFR, typowe rundy funduszy kończą się na 12–15 mln zł, a większy kapitał pojawia się dopiero powyżej 50 mln zł. Lukę między nimi PFR szacuje na 250–750 mln zł rocznie.
Dlaczego nie mamy funduszy wzrostowych
Na dojrzałych rynkach tę lukę wypełniają fundusze wzrostowe (growth). W Polsce funduszy wzrostowych wyspecjalizowanych w deep tech praktycznie nie ma. Przyczyn jest kilka i wzmacniają się nawzajem.
Pierwsza to struktura inwestorów. Polski rynek VC zbudowano w dużej mierze na pieniądzu publicznym. Fundusze emerytalne i ubezpieczyciele, które na Zachodzie są głównym źródłem kapitału dla funduszy, w Polsce prawie w nim nie uczestniczą. Fundusz wzrostowy potrzebuje kilkuset milionów euro lub więcej, a bez takich inwestorów trudno je zebrać.
Druga to wielkość funduszy. Fundusz rzadko lokuje w jednej spółce więcej niż 10–15 proc. swoich pieniędzy. Przy funduszu wielkości 200 mln zł daje to 20–30 mln zł na spółkę przez cały czas jej obecności w portfelu. To za mało na linię produkcyjną czy program kwalifikacji.
Trzecia to historia wyników. Duże pieniądze inwestorzy powierzają zespołom, które już kilka razy kupiły i z zyskiem sprzedały udziały. W polskim deep tech takich zespołów jest niewiele. Bez historii wyników nie zbiorą dużego funduszu, a bez dużego funduszu jej nie zbudują.
Czwarta to wyjścia. Giełda dla spółek technologicznych jest płytka, krajowych nabywców przemysłowych jest mało. Skoro spółki kupują głównie inwestorzy zagraniczni, to i kapitał na wzrost częściej przychodzi z zagranicy.
Piąta to wiedza. Fundusz wzrostowy o profilu ogólnym umie wycenić przychody i marże. Z wyceną ryzyka technicznego, ścieżki kwalifikacji czy kontraktu obronnego radzi sobie znacznie gorzej.
Jak radzą sobie inni
Europa ma ten sam problem i odpowiada na niego skalą. W sierpniu 2026 r. ruszył Scaleup Europe Fund, fundusz o docelowej wielkości 5 mld euro, w którym decyzje na warunkach rynkowych podejmuje EQT (szwedzka firma zarządzająca funduszami private equity, jedna z największych w Europie). Jego pierwszą inwestycją było współprowadzenie rundy wartej miliard euro w fińsko-polskiej spółce ICEYE, budującej satelity radarowe.
Od 2023 r. działa też fundusz funduszy ETCI, prowadzony przez Europejski Fundusz Inwestycyjny i inwestujący w duże fundusze wzrostowe. Pieniądze na start wniosły Hiszpania, Niemcy, Francja, Włochy i Belgia. Polski wśród nich nie było. Druga edycja ma mieć docelowo do 15 mld euro. Niemcy przez Zukunftsfonds przeznaczają do 2030 r. 10 mld euro na finansowanie wzrostu spółek, w tym na wyspecjalizowany fundusz deep tech.
Wspólny wzór jest prosty: pieniądz publiczny jako kotwica, która przyciąga kapitał prywatny, i zawodowe zespoły podejmujące decyzje inwestycyjne. Nie wszystko działa idealnie, niemieckie stowarzyszenie startupów krytykuje na przykład zbyt powolne wydawanie środków. Skala tych działań jest jednak nieporównywalna z polską.
Skutki
Skutki znamy. Spółki szukają kapitału za granicą, sprzedają się za wcześnie albo przechodzą na usługi inżynierskie, bo te szybciej dają przychód. Fundusze z kolei wybierają sektory z szybszym zegarem, przede wszystkim oprogramowanie. Tyle że większość technologii, które nazywamy strategicznymi, to sprzęt.
Dla założycieli wniosek jest taki: finansowanie planuje się etapami, od jednego dowodu do następnego. Niszowy klient, który płaci wcześniej niż rynek masowy, jest pomostem do dużego rynku. Dla ALD takim pomostem przez kilkanaście lat były wyświetlacze.
Dla inwestorów: wycenę warto opierać na scenariuszu niszowym, a duży rynek traktować jako dodatkową szansę.
Paradoks
Zostaje państwo. Technologie kosmiczne, obronne i półprzewodnikowe nazywamy strategicznymi i coraz uważniej pilnujemy, kto przejmuje spółki z tych sektorów. Jednocześnie na etapie, na którym spółka potrzebuje najwięcej pieniędzy, państwo nie oferuje jej krajowej alternatywy dla kapitału zagranicznego.
A kapitał publiczny, czyli ESA, zamówienia obronne i granty, jako jedyny ma naturalnie długi zegar. Zadanie dla państwa polega więc na zsynchronizowaniu zegarów: tak zgrać instrumenty publiczne, by przejmowały spółkę wtedy, gdy fundusz musi ją już oddać. Jak to zrobić, opiszę w drugiej części.
Autor: Paweł Pacek, doradca strategiczny w sektorach kosmicznym i deep tech, członek Rady Nadzorczej Górnośląskiego Towarzystwa Lotniczego S.A., przewodniczący Rady Sektorowej ds. Kompetencji – Przemysł Kosmiczny, wykładowca w Akademii Leona Koźmińskiego.